
Private Krankenversicherung im Saarland - beste medizinische Versorgung
Die wichtigsten Fakten zur Privaten Krankenversicherung (PKV)
Die private Krankenversicherung (PKV) kann für Beamte, gut verdienende Angestellte, Selbstständige und Studenten eine attraktive Alternative zur gesetzlichen Krankenversicherung (GKV) sein.
- Die Beiträge in der PKV richten sich nicht nach dem Einkommen, sondern nach den gewählten Leistungen, dem Eintrittsalter und dem Gesundheitszustand des Versicherten.
- Ein wesentlicher Vorteil der PKV ist die Möglichkeit, je nach Tarif von einer hochwertigen und umfassenden medizinischen Versorgung zu profitieren.
- Im Gegensatz zur GKV gibt es in der PKV keine kostenfreie Familienversicherung. Jedes Familienmitglied benötigt einen eigenen Vertrag.
Vor allem bei BU-, Kranken- oder Lebensversicherungen sollte vorher geprüft werden, ob der Versicherer aufgrund Ihrer gesundheitlichen Vorgeschichte Versicherungsschutz anbieten würde. Eine Ablehnung oder Erschwerung kann bei späteren Anträgen relevant werden und die Suche nach Versicherungsschutz erschweren.
Abhilfe schafft eine anonyme Risikovoranfrage: Dabei werden Ihre Gesundheitsangaben zunächst ohne Namensnennung und ohne formellen Antrag beim Versicherer geprüft. So lässt sich vorab klären, ob Versicherungsschutz möglich ist und ob beispielsweise ein Risikozuschlag oder Leistungsausschluss erforderlich wäre.
Erst wenn das Ergebnis passt, sollte der eigentliche Antrag gestellt werden.
Vorteile der Privaten Krankenversicherung
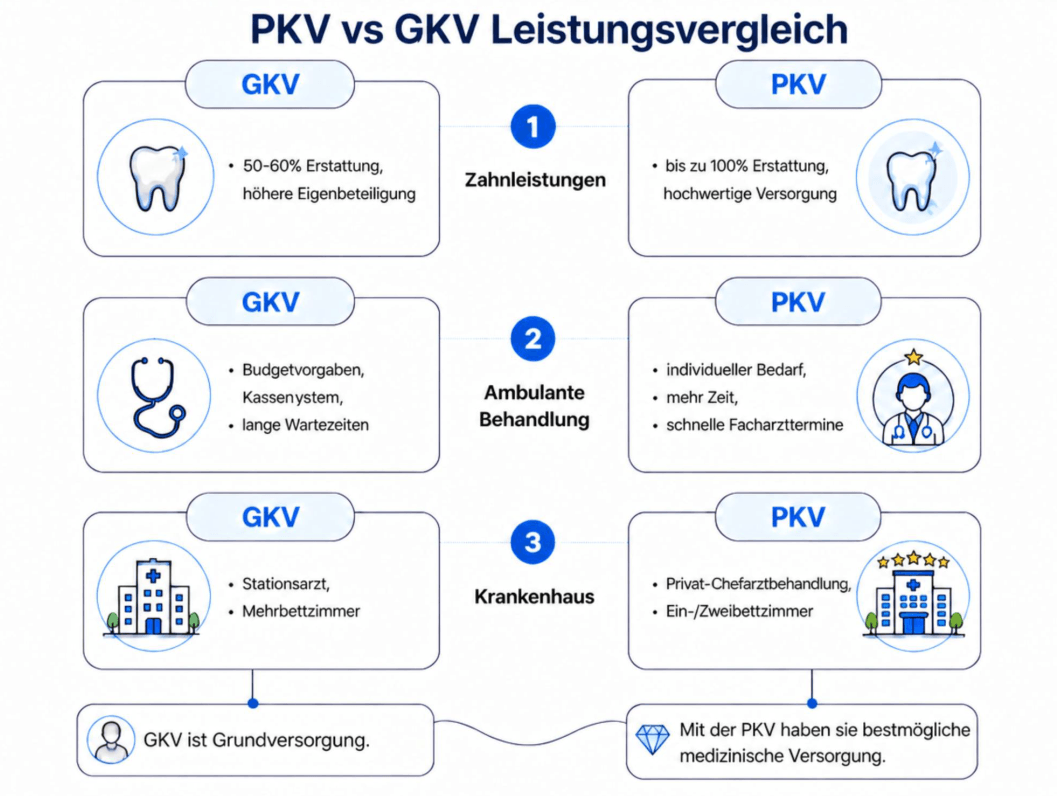
Die private Krankenversicherung (PKV) bietet – je nach Tarif – ein Leistungsspektrum, das häufig über die Mindeststandards der gesetzlichen Krankenversicherung (GKV) hinausgeht. Ein entscheidender Vorteil ist die bevorzugte Behandlung durch Ärzte und Zahnärzte, da private Versicherer oft höhere Erstattungssätze für medizinische Leistungen zahlen. Zu den weiteren Vorteilen gehören die freie Arztwahl, die volle Kostenerstattung und eine bevorzugte Behandlung im Krankenhaus, etwa durch Chefarztbetreuung oder die Unterbringung im Einzel- oder Zweibettzimmer.
Ein großer Pluspunkt der PKV ist ihre Flexibilität: Versicherte können durch die Wahl eines individuellen Leistungspakets den Beitrag aktiv mitbestimmen. Insbesondere für gutverdienende Singles, kinderlose Paare und Selbstständige kann die PKV sogar preiswerter sein als die GKV. Kein Wunder also, dass bereits etwa jeder zehnte Deutsche privat versichert ist.
Wer darf sich versichern?
Die PKV steht Selbstständigen, Freiberuflern, Beamten und Arbeitnehmern offen. Selbstständige und Freiberufler können sich unabhängig von ihrem Einkommen privat versichern. Arbeitnehmer hingegen müssen ein jährliches Bruttoeinkommen über der Versicherungspflichtgrenze von 84.600 Euro (Stand 2027) vorweisen, um in die PKV wechseln zu dürfen. Beamte und Beihilfeberechtigte wie Richter oder Abgeordnete sind häufig privat versichert, da die Kombination aus PKV und Beihilfe für sie finanziell besonders attraktiv ist.
Leistungen der Privaten
Die private Krankenversicherung bietet ein breites Spektrum an hochwertigen Leistungen, die weit über das hinausgehen, was die gesetzliche Kasse abdeckt. Zu den Vorteilen zählen unter anderem:
- Bevorzugte Behandlung: Private Versicherte profitieren von kürzeren Wartezeiten und umfangreicherer Versorgung durch Ärzte und Zahnärzte.
- Hochwertige Leistungen: Dazu gehören Kostenerstattungen für alternative Heilmethoden, aufwendige Behandlungen und Heilpraktiker. Auch bei Zahnbehandlungen übernehmen viele Tarife bis zu 100 Prozent der Kosten, beispielsweise für Implantate.
- Exklusive Krankenhausleistungen: Mit entsprechenden Tarifen sind Chefarztbehandlung, freie Klinikwahl und komfortable Unterbringung inklusive.
Kosten der Privaten Krankenversicherung
Sie bestimmen den Beitrag
Die Höhe der Beiträge in der PKV hängt von verschiedenen Faktoren ab, darunter der gewählte Tarif, das Alter, der Gesundheitszustand und die Höhe der Selbstbeteiligung. Junge, gesunde Selbstständige können von besonders günstigen Einstiegsprämien profitieren. Wer bereit ist, einen Teil der Krankheitskosten selbst zu übernehmen, kann zusätzlich sparen. Außerdem bieten viele Versicherer Rückerstattungen an, wenn keine Leistungen in Anspruch genommen wurden.
Vor Abschluss einer PKV ist ein Gesundheitscheck erforderlich, bei dem Vorerkrankungen offengelegt werden müssen. Falsche Angaben können den Versicherungsschutz gefährden, daher ist Ehrlichkeit besonders wichtig.
Den richtigen Anbieter finden
Wenn Sie sich entschlossen haben, in die private Krankenversicherung zu wechseln, stehen Sie einer Vielzahl von Anbietern mit einer großen Zahl von Produkten und Tarifen gegenüber.
Der Online-Abschluss einer privaten Krankenversicherung ohne fachkundige Beratung ist allerdings nicht zu empfehlen: Das Thema ist komplex, es gilt viele Details zu beachten.
In unserer Beratung finden wir gemeinsam heraus, welcher Anbieter und Tarif am besten zu Ihren persönlichen Bedürfnissen passt. Denn die richtige Wahl hängt von vielen Faktoren ab – unter anderem von Alter, Gesundheitszustand, gewünschtem Leistungsumfang und persönlicher Situation. Zudem analysieren wir mit Ihnen zusammen die verschiedenen Vor- und Nachteile der jeweiligen Gesellschaften.
Beiträge im Alter
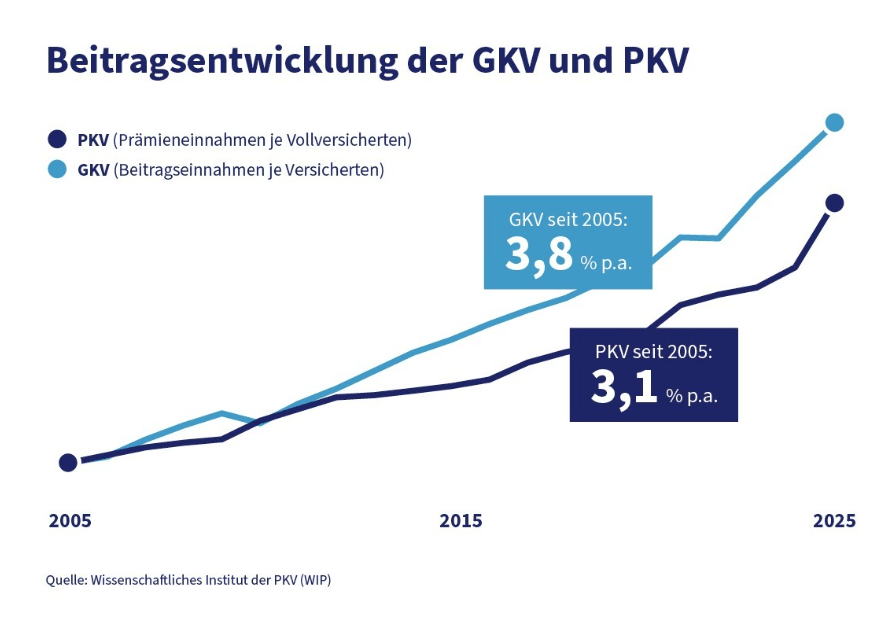
Aufgrund steigender Gesundheitskosten können auch in der PKV die Beiträge mit der Zeit ansteigen. Um im Alter finanzielle Stabilität zu gewährleisten, wird ein Teil der Beiträge zwischen dem 21. und 60. Lebensjahr in eine Altersrückstellung investiert. Außerdem besteht die Möglichkeit zur Wahl eines Beitragsentlastungstarifes, der die Beiträge im Alter garantiert reduziert. Untersuchtungen zeigen zudem, dass die Beitragsentwicklung in der PKV in der Vergangenheit geringer ausgefallen ist als in der Privaten Krankenversicherung.
PKV für Angestellte
Angestellte können nur unter bestimmten Voraussetzungen in die Private Krankenversicherung wechseln. Eine wichtige Voraussetzung ist, dass das regelmäßige Jahresbruttoeinkommen die jeweils geltende Jahresarbeitsentgeltgrenze (Versicherungspflichtgrenze) überschreitet. Für 2027 ist eine Grenze von 84.600 € jährlich vorgesehen.
Angestellte mit einem Einkommen oberhalb dieser Grenze können sich freiwillig gesetzlich oder privat krankenversichern. In der GKV wird der Beitrag dabei nur bis zur Beitragsbemessungsgrenze berechnet; bei hohen Einkommen fällt entsprechend der maximale Arbeitnehmeranteil an.
Ein Wechsel in die Private Krankenversicherung kann – abhängig von der persönlichen Situation und dem gewählten Tarif – mit einem niedrigeren Beitrag und gleichzeitig umfangreicheren Leistungen verbunden sein.
PKV für Selbstständige
Selbstständige tragen die Beiträge für ihre Krankenversicherung grundsätzlich vollständig selbst. Ein Wechsel in die Private Krankenversicherung kann daher – abhängig von der persönlichen Situation – zu einer deutlichen Beitragsersparnis führen und gleichzeitig umfangreichere Leistungen ermöglichen.
Gerade für Selbstständige ist es wichtig, im Krankheitsfall schnell wieder arbeitsfähig zu sein. Daher können auch kurze Wartezeiten auf Arzttermine und eine schnelle medizinische Versorgung ein wichtiger Aspekt bei der Wahl des passenden Krankenversicherungsschutzes sein.
PKV für Beamte
Warum ist die PKV für Beamte besonders interessant?
- Beamte können frei zwischen gesetzlicher und privater Krankenversicherung wählen.
- Der Dienstherr übernimmt über die Beihilfe einen Teil der Krankheitskosten (meist 50 %, bei Kindern und Pensionären oft mehr).
- In der PKV muss daher nur der verbleibende Teil abgesichert werden.
- Dadurch sind die Beiträge häufig deutlich günstiger als in der gesetzlichen Krankenversicherung.
- Rund 95 % aller Beamten entscheiden sich für die private Krankenversicherung.
Vorteile der PKV für Beamte
- Hochwertige medizinische Versorgung.
- Freie Arzt- und Krankenhauswahl.
- Häufig bessere Leistungen bei Zahnbehandlungen und Zahnersatz.
- Zugang zu modernen Behandlungsmethoden.
- Kürzere Wartezeiten bei Fachärzten.
- Individuell anpassbarer Versicherungsschutz.
Wichtige Hinweise
- Die Beihilfevorschriften unterscheiden sich je nach Bundesland.
- Familienmitglieder benötigen grundsätzlich eine eigene Krankenversicherung.
- Die Wahl des richtigen Tarifs sollte langfristig geplant werden.
- Eine unabhängige Beratung hilft dabei, passende Tarife und Leistungen zu vergleichen.
Private Krankenversicherung im Saarland - beste medizinische Versorgung
Die wichtigsten Fakten zur Privaten Krankenversicherung (PKV)
Die private Krankenversicherung (PKV) kann für Beamte, gut verdienende Angestellte, Selbstständige und Studenten eine attraktive Alternative zur gesetzlichen Krankenversicherung (GKV) sein.
- Die Beiträge in der PKV richten sich nicht nach dem Einkommen, sondern nach den gewählten Leistungen, dem Eintrittsalter und dem Gesundheitszustand des Versicherten.
- Ein wesentlicher Vorteil der PKV ist die Möglichkeit, je nach Tarif von einer hochwertigen und umfassenden medizinischen Versorgung zu profitieren.
- Im Gegensatz zur GKV gibt es in der PKV keine kostenfreie Familienversicherung. Jedes Familienmitglied benötigt einen eigenen Vertrag.
Vor allem bei BU-, Kranken- oder Lebensversicherungen sollte vorher geprüft werden, ob der Versicherer aufgrund Ihrer gesundheitlichen Vorgeschichte Versicherungsschutz anbieten würde. Eine Ablehnung oder Erschwerung kann bei späteren Anträgen relevant werden und die Suche nach Versicherungsschutz erschweren.
Abhilfe schafft eine anonyme Risikovoranfrage: Dabei werden Ihre Gesundheitsangaben zunächst ohne Namensnennung und ohne formellen Antrag beim Versicherer geprüft. So lässt sich vorab klären, ob Versicherungsschutz möglich ist und ob beispielsweise ein Risikozuschlag oder Leistungsausschluss erforderlich wäre.
Erst wenn das Ergebnis passt, sollte der eigentliche Antrag gestellt werden.
Vorteile der Privaten
Die private Krankenversicherung (PKV) bietet – je nach Tarif – ein Leistungsspektrum, das häufig über die Mindeststandards der gesetzlichen Krankenversicherung (GKV) hinausgeht. Ein entscheidender Vorteil ist die bevorzugte Behandlung durch Ärzte und Zahnärzte, da private Versicherer oft höhere Erstattungssätze für medizinische Leistungen zahlen. Zu den weiteren Vorteilen gehören die freie Arztwahl, die volle Kostenerstattung und eine bevorzugte Behandlung im Krankenhaus, etwa durch Chefarztbetreuung oder die Unterbringung im Einzel- oder Zweibettzimmer.
Ein großer Pluspunkt der PKV ist ihre Flexibilität: Versicherte können durch die Wahl eines individuellen Leistungspakets den Beitrag aktiv mitbestimmen. Insbesondere für gutverdienende Singles, kinderlose Paare und Selbstständige kann die PKV sogar preiswerter sein als die GKV.
Wer darf sich versichern?
Die PKV steht Selbstständigen, Freiberuflern, Beamten und Arbeitnehmern offen. Selbstständige und Freiberufler können sich unabhängig von ihrem Einkommen privat versichern. Arbeitnehmer hingegen müssen ein jährliches Bruttoeinkommen über der Versicherungspflichtgrenze von 84.600 Euro (Stand 2027) vorweisen, um in die PKV wechseln zu dürfen.
Leistungen der Privaten
Die private Krankenversicherung bietet ein breites Spektrum an hochwertigen Leistungen, die weit über das hinausgehen, was die gesetzliche Kasse abdeckt. Zu den Vorteilen zählen unter anderem:
- Bevorzugte Behandlung: Private Versicherte profitieren von kürzeren Wartezeiten und umfangreicherer Versorgung durch Ärzte und Zahnärzte.
- Hochwertige Leistungen: Dazu gehören Kostenerstattungen für alternative Heilmethoden, aufwendige Behandlungen und Heilpraktiker. Auch bei Zahnbehandlungen übernehmen viele Tarife bis zu 100 Prozent der Kosten, beispielsweise für Implantate.
- Exklusive Krankenhausleistungen: Mit entsprechenden Tarifen sind Chefarztbehandlung, freie Klinikwahl und komfortable Unterbringung inklusive.
Kosten der Privaten Krankenversicherung
Sie bestimmen den Beitrag
Die Höhe der Beiträge in der PKV hängt von verschiedenen Faktoren ab, darunter der gewählte Tarif, das Alter, der Gesundheitszustand und die Höhe der Selbstbeteiligung. Junge, gesunde Selbstständige können von besonders günstigen Einstiegsprämien profitieren. Wer bereit ist, einen Teil der Krankheitskosten selbst zu übernehmen, kann zusätzlich sparen. Außerdem bieten viele Versicherer Beitragsrückerstattungen an, wenn keine Leistungen in Anspruch genommen wurden.
Vor Abschluss einer PKV ist ein Gesundheitscheck erforderlich, bei dem Vorerkrankungen offengelegt werden müssen. Falsche Angaben können den Versicherungsschutz gefährden, daher ist Ehrlichkeit besonders wichtig.
Den richtigen Anbieter finden
Wenn Sie sich entschlossen haben, in die private Krankenversicherung zu wechseln, stehen Sie einer Vielzahl von Anbietern mit einer großen Zahl von Produkten und Tarifen gegenüber.
Der Online-Abschluss einer privaten Krankenversicherung ohne fachkundige Beratung ist allerdings nicht zu empfehlen: Das Thema ist komplex, es gilt viele Details zu beachten.
In unserer Beratung finden wir gemeinsam heraus, welcher Anbieter und Tarif am besten zu Ihren persönlichen Bedürfnissen passt. Denn die richtige Wahl hängt von vielen Faktoren ab – unter anderem von Alter, Gesundheitszustand, gewünschtem Leistungsumfang und persönlicher Situation. Zudem analysieren wir mit Ihnen zusammen die verschiedenen Vor- und Nachteile der jeweiligen Gesellschaften.
Beiträge im Alter
Aufgrund steigender Gesundheitskosten können auch in der PKV die Beiträge mit der Zeit ansteigen. Um im Alter finanzielle Stabilität zu gewährleisten, wird ein Teil der Beiträge zwischen dem 21. und 60. Lebensjahr in eine Altersrückstellung investiert. Außerdem besteht die Möglichkeit zur Wahl eines Beitragsentlastungstarifes, der die Beiträge im Alter garantiert reduziert. Untersuchtungen zeigen zudem, dass die Beitragsentwicklung in der PKV in der Vergangenheit geringer ausgefallen ist als in der Privaten Krankenversicherung.
PKV für Angestellte
Angestellte können nur unter bestimmten Voraussetzungen in die Private Krankenversicherung wechseln. Eine wichtige Voraussetzung ist, dass das regelmäßige Jahresbruttoeinkommen die jeweils geltende Jahresarbeitsentgeltgrenze (Versicherungspflichtgrenze) überschreitet. Für 2027 ist eine Grenze von 84.600 € jährlich vorgesehen.
Angestellte mit einem Einkommen oberhalb dieser Grenze können sich freiwillig gesetzlich oder privat krankenversichern. In der GKV wird der Beitrag dabei nur bis zur Beitragsbemessungsgrenze berechnet; bei hohen Einkommen fällt entsprechend der maximale Arbeitnehmeranteil an.
Ein Wechsel in die Private Krankenversicherung kann – abhängig von der persönlichen Situation und dem gewählten Tarif – mit einem niedrigeren Beitrag und gleichzeitig umfangreicheren Leistungen verbunden sein.
PKV für Selbstständige
Selbstständige tragen die Beiträge für ihre Krankenversicherung grundsätzlich vollständig selbst. Ein Wechsel in die Private Krankenversicherung kann daher – abhängig von der persönlichen Situation – zu einer deutlichen Beitragsersparnis führen und gleichzeitig umfangreichere Leistungen ermöglichen.
Gerade für Selbstständige ist es wichtig, im Krankheitsfall schnell wieder arbeitsfähig zu sein. Daher können auch kurze Wartezeiten auf Arzttermine und eine schnelle medizinische Versorgung ein wichtiger Aspekt bei der Wahl des passenden Krankenversicherungsschutzes sein.
PKV für Beamte
Warum ist die PKV für Beamte besonders interessant?
- Beamte können frei zwischen gesetzlicher und privater Krankenversicherung wählen.
- Der Dienstherr übernimmt über die Beihilfe einen Teil der Krankheitskosten (meist 50 %, bei Kindern und Pensionären oft mehr).
- In der PKV muss daher nur der verbleibende Teil abgesichert werden.
- Dadurch sind die Beiträge häufig deutlich günstiger als in der gesetzlichen Krankenversicherung.
- Rund 95 % aller Beamten entscheiden sich für die private Krankenversicherung.
Vorteile der PKV für Beamte
- Hochwertige medizinische Versorgung.
- Freie Arzt- und Krankenhauswahl.
- Häufig bessere Leistungen bei Zahnbehandlungen und Zahnersatz.
- Zugang zu modernen Behandlungsmethoden.
- Kürzere Wartezeiten bei Fachärzten.
- Individuell anpassbarer Versicherungsschutz.
Wichtige Hinweise
- Die Beihilfevorschriften unterscheiden sich je nach Bundesland.
- Familienmitglieder benötigen grundsätzlich eine eigene Krankenversicherung.
- Die Wahl des richtigen Tarifs sollte langfristig geplant werden.
- Eine unabhängige Beratung hilft dabei, passende Tarife und Leistungen zu vergleichen.
FAQ
Was ist eine private Krankenversicherung (PKV)?
Die private Krankenversicherung (PKV) bietet eine Alternative zur gesetzlichen Krankenversicherung (GKV). Je nach persönlicher Situation und gewähltem Tarif können Versicherte von umfangreicheren Leistungen, freier Arztwahl und einer individuell gestaltbaren Absicherung profitieren.
Die Beiträge richten sich dabei nicht direkt nach dem Einkommen, sondern insbesondere nach dem Eintrittsalter, Gesundheitszustand, Leistungsumfang und Tarif.
Wer kann sich im Saarland privat krankenversichern?
Eine private Krankenversicherung kommt insbesondere für folgende Personengruppen infrage:
- Selbstständige und Freiberufler
- Beamte und Beihilfeberechtigte
- Angestellte oberhalb der Versicherungspflichtgrenze
- Studenten unter bestimmten Voraussetzungen
Für Arbeitnehmer gilt: Das regelmäßige Jahresbruttoeinkommen muss die jeweils geltende Jahresarbeitsentgeltgrenze überschreiten. Für 2027 liegt diese bei 84.600 Euro jährlich.
Welche Vorteile bietet eine private Krankenversicherung?
Die konkreten Leistungen hängen immer vom gewählten Tarif ab. Mögliche Vorteile gegenüber der GKV sind beispielsweise:
- freie Arzt- und Krankenhauswahl
- umfangreichere Leistungen bei Zahnbehandlungen und Zahnersatz
- Behandlung durch Spezialisten
- Chefarztbehandlung und Ein- oder Zweibettzimmer im Krankenhaus
- umfangreichere Erstattungen für bestimmte Heilmethoden
- individuell vereinbarbarer Versicherungsschutz
- teilweise kürzere Wartezeiten bei Fachärzten
Entscheidend ist nicht allein, ob eine Versicherung privat oder gesetzlich ist, sondern welche Leistungen im jeweiligen Tarif tatsächlich vereinbart sind.
Was kostet eine private Krankenversicherung?
Die Kosten einer PKV lassen sich nicht pauschal nennen. Der Beitrag hängt unter anderem von folgenden Faktoren ab:
- Alter bei Versicherungsbeginn
- Gesundheitszustand
- gewünschter Leistungsumfang
- Selbstbeteiligung
- gewählter Versicherer und Tarif
Gerade bei jungen und gesunden Versicherten können attraktive Beiträge möglich sein. Ein niedriger Beitrag sollte jedoch nicht das einzige Entscheidungskriterium sein. Auch die langfristige Leistungsqualität und Beitragsentwicklung sollten berücksichtigt werden.
Ist die PKV günstiger als die gesetzliche Krankenversicherung?
Das hängt von der persönlichen Situation ab. Für bestimmte Personengruppen kann die PKV günstiger sein als die GKV und gleichzeitig umfangreichere Leistungen bieten.
Insbesondere für gutverdienende Angestellte, Selbstständige, Beamte und junge Versicherte kann sich ein Vergleich lohnen.
Eine pauschale Aussage, welche Krankenversicherung günstiger ist, ist jedoch nicht möglich. Entscheidend sind unter anderem Einkommen, Alter, Familienplanung, Gesundheitszustand und gewünschter Versicherungsschutz.
Gibt es in der PKV eine kostenlose Familienversicherung?
Nein. Anders als in der gesetzlichen Krankenversicherung gibt es in der PKV grundsätzlich keine beitragsfreie Familienversicherung.
Für jedes Familienmitglied wird ein eigener Krankenversicherungsschutz benötigt. Deshalb sollte bei einer PKV-Entscheidung auch die persönliche Familienplanung berücksichtigt werden.
Was passiert, wenn ich Vorerkrankungen habe?
Vorerkrankungen schließen eine private Krankenversicherung nicht automatisch aus. Je nach Erkrankung und Versicherer kann eine Aufnahme beispielsweise mit einem Risikozuschlag, einem Leistungsausschluss oder unter Umständen auch einer Ablehnung erfolgen.
Wichtig ist deshalb, die Gesundheitsangaben vollständig und korrekt anzugeben.
Was ist eine Risikovoranfrage in der PKV?
Mit einer anonymen Risikovoranfrage kann vor einem offiziellen Antrag geprüft werden, wie verschiedene Versicherer einen Gesundheitszustand bewerten.
Dabei werden die Gesundheitsangaben zunächst ohne Namensnennung an die Versicherer übermittelt. So kann beispielsweise geklärt werden, ob Versicherungsschutz möglich ist und ob ein Risikozuschlag oder Leistungsausschluss erforderlich wäre.
Das ist besonders wichtig, weil sich die Risikoeinschätzung der einzelnen Versicherer teilweise deutlich unterscheiden kann.
Erst wenn ein passendes Ergebnis vorliegt, sollte der eigentliche Antrag gestellt werden.
Warum sollte ich vor dem PKV-Antrag eine Risikovoranfrage machen?
Ein offiziell gestellter Antrag kann bei einer Ablehnung oder Erschwerung bei späteren Versicherungsanträgen relevant werden.
Eine anonyme Risikovoranfrage ermöglicht dagegen eine vorherige Einschätzung, ohne direkt einen formellen Antrag zu stellen. Gerade bei bestehenden oder früheren Erkrankungen kann dieses Vorgehen sinnvoll sein.
Welche Leistungen bietet die PKV?
Je nach Tarif können unter anderem folgende Leistungen vereinbart werden:
- ambulante Behandlung
- stationäre Behandlung
- freie Arzt- und Krankenhauswahl
- Chefarztbehandlung
- Ein- oder Zweibettzimmer
- umfangreiche Zahnleistungen
- Zahnersatz und Implantate
- alternative Heilmethoden
- Heilpraktikerleistungen
- moderne Behandlungsmethoden
Welche Leistungen tatsächlich übernommen werden, hängt immer von den jeweiligen Versicherungsbedingungen ab.
Können PKV-Beiträge im Alter steigen?
Ja. Auch in der privaten Krankenversicherung können Beiträge im Laufe der Zeit angepasst werden, beispielsweise aufgrund steigender Gesundheitskosten.
Die PKV bildet hierfür unter anderem Alterungsrückstellungen, die dazu beitragen sollen, die Finanzierung der Versicherungsleistungen langfristig zu stabilisieren.
Zusätzlich können Versicherte unter bestimmten Voraussetzungen einen Beitragsentlastungstarif vereinbaren, der den Beitrag im Alter reduzieren kann.
Was ist eine Beitragsentlastung in der PKV?
Ein Beitragsentlastungstarif ist eine zusätzliche Vereinbarung innerhalb der privaten Krankenversicherung. Dabei wird während des Erwerbslebens ein zusätzlicher Beitrag gezahlt, um den Krankenversicherungsbeitrag im vereinbarten Alter zu reduzieren.
Ob sich ein solcher Tarif lohnt, sollte individuell anhand der persönlichen finanziellen Situation und der langfristigen Planung geprüft werden.
Können Angestellte in die PKV wechseln?
Ja, allerdings nur unter bestimmten Voraussetzungen.
Angestellte können grundsätzlich in die PKV wechseln, wenn ihr regelmäßiges Jahresbruttoeinkommen die jeweils geltende Jahresarbeitsentgeltgrenze (JAEG) überschreitet.
Für 2027 beträgt die Versicherungspflichtgrenze 84.600 Euro jährlich.
Wer diese Voraussetzung erfüllt, kann zwischen einer freiwilligen Mitgliedschaft in der GKV und einer privaten Krankenversicherung wählen.
Welche Vorteile kann die PKV für Angestellte haben?
Angestellte oberhalb der Versicherungspflichtgrenze können durch einen Wechsel in die PKV – abhängig von ihrer persönlichen Situation und dem gewählten Tarif – einen individuelleren Versicherungsschutz erhalten.
Mögliche Vorteile sind beispielsweise umfangreichere Leistungen, freie Arztwahl und zusätzliche stationäre oder zahnmedizinische Leistungen.
Auch die Arbeitgeberbeteiligung sollte bei der Beitragsberechnung berücksichtigt werden.
Was müssen Selbstständige bei der PKV beachten?
Selbstständige müssen ihre Krankenversicherungsbeiträge grundsätzlich vollständig selbst finanzieren. Deshalb kann die PKV für Selbstständige finanziell interessant sein.
Gleichzeitig sollte die Entscheidung langfristig betrachtet werden. Neben dem aktuellen Beitrag sind insbesondere Leistungsumfang, Beitragsentwicklung, Krankentagegeld und die persönliche Lebensplanung wichtig.
Warum ist die PKV für Beamte interessant?
Beamte erhalten über die Beihilfe ihres Dienstherrn einen Teil der beihilfefähigen Krankheitskosten erstattet. Der verbleibende Anteil kann über eine private Krankenversicherung abgesichert werden.
Je nach persönlicher Situation beträgt der Beihilfeanspruch beispielsweise 50 Prozent; für bestimmte Familienmitglieder können andere Beihilfesätze gelten.
Dadurch kann eine Kombination aus Beihilfe und PKV für Beamte finanziell interessant sein.
Was müssen Beamte bei der PKV beachten?
Bei Beamten ist insbesondere die jeweilige Beihilfeverordnung zu berücksichtigen. Diese kann sich je nach Dienstherr und Bundesland unterscheiden.
Auch für Beamte gilt: Der passende Tarif sollte nicht ausschließlich nach dem Beitrag ausgewählt werden. Entscheidend sind insbesondere die Leistungen, die zur jeweiligen Beihilfe passen.
Brauchen Kinder bei einer privaten Krankenversicherung einen eigenen Vertrag?
Ja. In der PKV benötigt grundsätzlich jedes Familienmitglied einen eigenen Krankenversicherungsschutz.
Bei der Entscheidung für eine PKV sollten deshalb auch mögliche Kosten für Kinder und die zukünftige Familienplanung berücksichtigt werden.
Sollte ich meine PKV online abschließen?
Eine private Krankenversicherung ist langfristig angelegt und enthält zahlreiche Leistungsdetails. Deshalb sollte vor einem Abschluss nicht nur der Beitrag, sondern auch der konkrete Leistungsumfang verschiedener Tarife verglichen werden.
Eine professionelle Beratung kann dabei helfen, Unterschiede zwischen Versicherern und Tarifen zu erkennen und den Versicherungsschutz auf die persönliche Situation abzustimmen.
Wie finde ich die passende private Krankenversicherung im Saarland?
Welcher PKV-Tarif geeignet ist, hängt unter anderem von Alter, Gesundheitszustand, Beruf, Einkommen, Familienplanung und gewünschtem Leistungsumfang ab.
Als unabhängiger Versicherungsmakler im Saarland vergleichen wir verschiedene Versicherer und Tarife und unterstützen Sie dabei, einen Versicherungsschutz zu finden, der zu Ihrer persönlichen Situation passt.
Besonders bei Vorerkrankungen empfehlen wir, vor einem offiziellen Antrag zunächst eine anonyme Risikovoranfrage durchzuführen.
Wo kann ich mich zur privaten Krankenversicherung im Saarland beraten lassen?
Wenn Sie über einen Wechsel in die private Krankenversicherung nachdenken, können Sie sich individuell zu Voraussetzungen, Leistungen, Beiträgen und verschiedenen Versicherern beraten lassen.
Eine persönliche Beratung kann insbesondere dann sinnvoll sein, wenn Sie Angestellter, Selbstständiger, Beamter oder Student sind und prüfen möchten, ob die PKV für Ihre persönliche Situation infrage kommt.
Ansprechpartner
Lucas Lamar
Spezialist Private Krankenversicherung