
Private Altersvorsorge: Ein Überblick über die Möglichkeiten
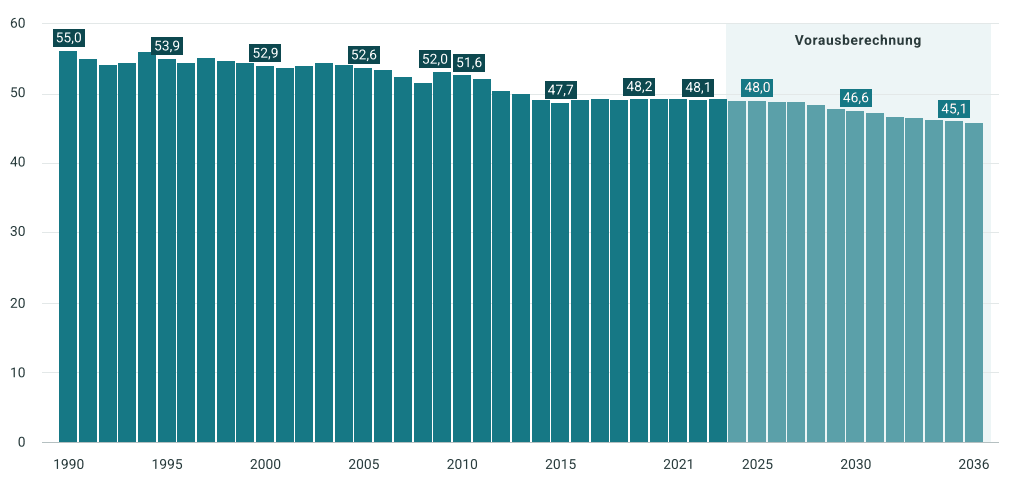
Die gesetzliche Rente wird für die meisten Menschen nicht ausreichen, um den gewohnten Lebensstandard zu halten. Wer heute handelt, hat morgen die Wahl. Wer wartet, muss später mehr aufbringen oder auf mehr verzichten. Wir zeigen Ihnen fünf Wege der Vorsorge und sagen Ihnen ehrlich, für wen welcher passt.
Rentenniveau:
1. Basis-Rente: Steuern sparen und vorsorgen
Die Basis-Rente (auch Rürup-Rente) belohnt Sie schon in der Ansparphase. Ihre Beiträge können Sie bis zu einem jährlichen Höchstbetrag als Sonderausgaben von der Steuer absetzen. Je höher Ihr Steuersatz, desto größer der Effekt. Im Alter erhalten Sie eine lebenslange Rente, die nachgelagert versteuert wird.
Zu beachten: Der Vertrag ist nicht kapitalisierbar, nicht beleihbar und nur eingeschränkt vererbbar. Dafür ist das Guthaben in der Regel geschützt.
Ideal für Sie, wenn Sie gut verdienen, Selbstständiger sind oder Ihre Steuerlast senken wollen und langfristig planen.
2. Betriebliche Altersvorsorge: Der Chef zahlt mit
Bei der betrieblichen Altersvorsorge (bAV) wandeln Sie einen Teil Ihres Bruttogehalts in Vorsorge um. Beiträge bis zu einer gesetzlichen Grenze sind steuerfrei, bis zu einer weiteren Grenze auch sozialabgabenfrei. Bei Entgeltumwandlung muss Ihr Arbeitgeber in der Regel einen Zuschuss zahlen, wenn er dadurch Sozialabgaben spart. Das ist bares Geld, das Sie nicht verschenken sollten.
Die Durchführungswege reichen von der Direktversicherung über Pensionskasse und Pensionsfonds bis zur Direktzusage. Im Alter fallen auf die Betriebsrente Steuern und Kranken- und Pflegeversicherungsbeiträge an. Der Netto-Vorteil während der Erwerbsjahre ist trotzdem meist erheblich.
Ideal für Sie, wenn Sie angestellt sind und Zuschuss und Steuervorteile mitnehmen wollen. Wir prüfen gern, ob Ihre bestehende bAV noch passt.
3. Das Altersvorsorgedepot: Staatliche Förderung trifft Kapitalmarkt
Ab dem 1. Januar 2027 startet das Altersvorsorgedepot. Der Bundestag hat das Gesetz im März 2026 beschlossen, der Bundesrat hat im Mai 2026 zugestimmt. Neue Riester-Verträge nach altem Modell wird es dann nicht mehr geben.
- Staatliche Zulagen: bis zu 540 Euro Grundzulage pro Jahr und 300 Euro je Kind
- Steuerfreie Ansparphase
- Freie Anlage in ETFs, Investmentfonds oder bestimmte Anleihen aus einer gesetzlich definierten Positivliste
- Wahlmöglichkeit: Depot ohne Beitragsgarantie, einfaches Standarddepot oder Garantieprodukte mit 80 oder 100 Prozent Beitragsgarantie
Konkrete Angebote und Kosten der Anbieter stehen noch nicht abschließend fest. Auch ein Wechsel aus einem bestehenden Riester-Vertrag sollte individuell geprüft werden.
Ideal für Sie, wenn Sie einen langen Anlagehorizont haben und Zulagen nicht verschenken wollen, besonders als Familie mit Kindern. Wir beobachten den Markt und melden uns, sobald die passenden Produkte verfügbar sind.
4. Private Rentenversicherung: Ihr Einkommen auf Lebenszeit
Die private Rentenversicherung beantwortet die Frage: Was passiert, wenn ich sehr alt werde? Sie erhalten eine Rente, so lange Sie leben. Zur Wahl stehen klassische Tarife mit hohen Garantien, fondsgebundene Tarife mit mehr Renditechancen und Indexpolicen als Mittelweg.
Bei lebenslanger Rente wird nur der Ertragsanteil besteuert, bei Rentenbeginn mit 67 sind das 17 %. Bei Kapitalauszahlung kann unter bestimmten Voraussetzungen nur die Hälfte des Ertrags steuerpflichtig sein. Kosten und Garantien unterscheiden sich zwischen den Tarifen stark, hier lohnt der Vergleich durch einen unabhängigen Makler.
Ideal für Sie, wenn Sie ein verlässliches Grundeinkommen im Alter wollen, das nicht vom Börsenjahr abhängt.
5. Immobilien als Kapitalanlage: Vermögen aufbauen mit Sachwerten
Eine vermietete Immobilie baut Vermögen auf, denn die Mieten tragen zur Tilgung bei und liefern im Ruhestand zusätzliches Einkommen. Als Sachwert kann sie der Inflation entgegenwirken. Viele scheuen jedoch den Aufwand für Objektsuche, Mieter und Verwaltung. Dafür gibt es durchdachte Konzepte.
Die HNG: Immobilien-Investment mit System, und wir sind Ihr Ansprechpartner
Wir vermitteln Immobilienkonzepte der HNG (Hessen Nassauische Grundbesitz, HNG Verwaltungs AG) und beraten Sie persönlich, von der ersten Überlegung bis zur Umsetzung. Die HNG ist seit über 20 Jahren auf Immobilien als Kapitalanlage spezialisiert, mit Schwerpunkt in Wiesbaden, Mainz und der Region Rhein-Main.
So funktioniert die SystemImmo:
- Kauf einer Eigentumswohnung mit Eigenkapital oder Baufinanzierung, bei der wir Sie begleiten.
- Mietpool: Die Mieten des gesamten Objekts fließen in einen gemeinsamen Pool. Jeder Eigentümer erhält daraus monatlich einen zu Beginn festgelegten Betrag, sodass einzelne Leerstände verteilt werden.
- Rundum-Betreuung: Verwaltung und Betreuung übernimmt der Anbieter. Sie sind Eigentümer, aber nicht Vermieter im Alltag.
Neben der SystemImmo gibt es Konzept-, Netto- und Care-Immobilien. Der Einstieg gelingt nach Angaben der HNG schon mit einer monatlichen Belastung ab rund 150 Euro.
Damit die Entscheidung stimmt, klären wir gemeinsam Kaufpreis und Lage, Ausgestaltung und Laufzeit des Mietpools, die Tragfähigkeit der Finanzierung (auch bei Zinsänderungen) und die laufenden Kosten. Eine Immobilie ist eine langfristige Anlage und nicht kurzfristig verfügbar.
Ideal für Sie, wenn Sie ein stabiles Einkommen haben, langfristig Sachwerte aufbauen wollen und nicht selbst Vermieter sein möchten.
Die beste Lösung ist meist die Kombination
Basis-Rente und bAV sparen Steuern und nutzen Arbeitgeberzuschüsse, das Altersvorsorgedepot holt Zulagen und Kapitalmarktchancen, die Rentenversicherung sichert das Grundeinkommen, und die Immobilie baut Sachvermögen auf. Welche Mischung passt, hängt von Alter, Einkommen, Familie und Risikobereitschaft ab.
Jetzt Rentenlücke berechnen lassen
Jedes Jahr, das Sie früher starten, erleichtert Ihnen später vieles. In einem kostenlosen und unverbindlichen Beratungsgespräch ermitteln wir Ihre persönliche Rentenlücke und zeigen Ihnen die passende Kombination.
FAQ zur privaten Altersvorsorge
Warum ist eine private Altersvorsorge wichtig?
Die gesetzliche Rente bildet für viele Menschen die Grundlage der Altersvorsorge, reicht aber möglicherweise nicht aus, um den gewünschten Lebensstandard im Ruhestand zu finanzieren.
Mit zusätzlicher privater oder betrieblicher Altersvorsorge können Sie frühzeitig Kapital aufbauen und Ihre späteren Einkünfte ergänzen.
Je früher mit der Vorsorge begonnen wird, desto länger steht das angesparte Kapital für die Altersvorsorge zur Verfügung.
Wie kann ich privat für das Alter vorsorgen?
Für die private Altersvorsorge stehen verschiedene Möglichkeiten zur Verfügung. Dazu gehören unter anderem:
- Basis-Rente (Rürup-Rente)
- betriebliche Altersvorsorge (bAV)
- Altersvorsorgedepot
- private Rentenversicherung
- Immobilien als Kapitalanlage
- weitere Formen des langfristigen Vermögensaufbaus
Welche Lösung geeignet ist, hängt unter anderem von Alter, Einkommen, Familienstand, Steuerbelastung, Anlagehorizont und persönlicher Risikobereitschaft ab.
Was ist eine Basis-Rente (Rürup-Rente)?
Die Basis-Rente, auch Rürup-Rente genannt, ist eine staatlich geförderte Form der Altersvorsorge.
Die Beiträge können innerhalb der gesetzlichen Grenzen als Sonderausgaben steuerlich geltend gemacht werden. Die spätere Rente wird grundsätzlich nachgelagert besteuert.
Ein wesentlicher Unterschied zu einer klassischen privaten Rentenversicherung besteht darin, dass das angesparte Kapital grundsätzlich nicht frei ausgezahlt werden kann. Die Basis-Rente ist insbesondere auf eine lebenslange Rentenzahlung ausgerichtet.
Für wen ist eine Rürup-Rente interessant?
Eine Basis-Rente kann insbesondere für Selbstständige, Freiberufler und Personen mit höherem Einkommen interessant sein, die ihre Altersvorsorge mit steuerlichen Vorteilen verbinden möchten.
Ob sich eine Rürup-Rente tatsächlich lohnt, hängt von der individuellen Steuer- und Vorsorgesituation ab.
Kann ich eine Rürup-Rente kündigen und mir das Geld auszahlen lassen?
Eine Basis-Rente ist nicht wie ein gewöhnliches Spar- oder Depotkonto frei verfügbar. Das angesparte Kapital kann grundsätzlich nicht einfach vor Rentenbeginn ausgezahlt werden.
Deshalb sollte vor Abschluss geprüft werden, ob die langfristige Bindung zur persönlichen Situation passt.
Was ist eine betriebliche Altersvorsorge (bAV)?
Bei der betrieblichen Altersvorsorge wird ein Teil des Gehalts für die spätere Altersversorgung verwendet. Häufig erfolgt dies über eine Entgeltumwandlung, bei der ein Teil des Bruttogehalts in einen Vorsorgevertrag fließt.
Je nach Höhe der Beiträge können dabei steuerliche und sozialversicherungsrechtliche Vorteile entstehen.
Zusätzlich kann ein Arbeitgeberzuschuss hinzukommen.
Muss der Arbeitgeber die betriebliche Altersvorsorge bezuschussen?
Bei einer Entgeltumwandlung muss der Arbeitgeber grundsätzlich einen Zuschuss leisten, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart.
Wie hoch der tatsächliche Vorteil ist, hängt unter anderem von der konkreten Gestaltung und den jeweiligen gesetzlichen Rahmenbedingungen ab.
Welche Vorteile hat eine betriebliche Altersvorsorge?
Eine bAV kann insbesondere durch folgende Punkte interessant sein:
- Nutzung steuerlicher Vorteile während der Erwerbsphase
- mögliche Einsparungen bei Sozialabgaben
- Arbeitgeberzuschuss
- Aufbau einer zusätzlichen Altersversorgung
- einfache Vorsorge über den Arbeitgeber
Allerdings sollten auch die späteren Belastungen durch Steuern sowie gegebenenfalls Kranken- und Pflegeversicherungsbeiträge berücksichtigt werden.
Welche Formen der betrieblichen Altersvorsorge gibt es?
Für die betriebliche Altersvorsorge gibt es verschiedene Durchführungswege. Dazu gehören unter anderem:
- Direktversicherung
- Pensionskasse
- Pensionsfonds
- Direktzusage
- Unterstützungskasse
Welche Form geeignet ist, hängt unter anderem vom Arbeitgeber und der persönlichen Situation ab.
Was ist das neue Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein neues staatlich gefördertes Altersvorsorgemodell, das ab 1. Januar 2027 starten soll.
Es soll eine stärker kapitalmarktorientierte Form der staatlich geförderten Altersvorsorge ermöglichen. Je nach Produkt können unter anderem ETFs, Investmentfonds oder bestimmte Anleihen genutzt werden.
Die konkrete Ausgestaltung und die verfügbaren Produkte sollten vor einem Abschluss genau geprüft werden.
Wie wird das Altersvorsorgedepot staatlich gefördert?
Nach der vorgesehenen Ausgestaltung sind unter anderem staatliche Zulagen vorgesehen.
Genannt werden:
- bis zu 540 Euro Grundzulage pro Jahr
- bis zu 300 Euro pro Kind
- steuerlich geförderte Ansparphase
Die konkrete Förderung hängt von den persönlichen Voraussetzungen und den jeweils geltenden gesetzlichen Regelungen ab.
Kann ich beim Altersvorsorgedepot in ETFs investieren?
Das neue Altersvorsorgedepot soll grundsätzlich eine stärkere Nutzung des Kapitalmarkts ermöglichen. Vorgesehen sind unter anderem ETFs, Investmentfonds und bestimmte Anleihen aus einer gesetzlich definierten Positivliste.
Welche konkreten Produkte und Anbieter verfügbar sind, sollte vor dem Abschluss geprüft werden.
Was passiert mit meinem bestehenden Riester-Vertrag?
Bestehende Riester-Verträge können grundsätzlich weitergeführt werden. Ob ein Wechsel in ein neues Altersvorsorgemodell sinnvoll ist, hängt vom jeweiligen Vertrag und der persönlichen Situation ab.
Dabei sollten unter anderem bestehende Garantien, Zulagen, Kosten und Vertragsbedingungen berücksichtigt werden.
Was ist eine private Rentenversicherung?
Eine private Rentenversicherung dient dazu, zusätzlich zur gesetzlichen Rente ein Einkommen im Ruhestand aufzubauen.
Ein wesentlicher Vorteil ist die Möglichkeit, eine lebenslange Rentenzahlung zu vereinbaren. Damit kann das Risiko abgesichert werden, dass das eigene Kapital im hohen Alter aufgebraucht ist.
Je nach Tarif kann die Altersvorsorge klassisch, fondsgebunden oder mit anderen Anlagekonzepten gestaltet werden.
Welche Arten von privaten Rentenversicherungen gibt es?
Bei privaten Rentenversicherungen gibt es unterschiedliche Konzepte. Dazu gehören beispielsweise:
- klassische Rentenversicherungen mit Garantien
- fondsgebundene Rentenversicherungen
- fondsgebundene Tarife mit Garantien
- Index- oder Hybridmodelle
Die Varianten unterscheiden sich insbesondere hinsichtlich Garantie, Renditechancen, Kosten und Anlagerisiko.
Wie wird eine private Rentenversicherung versteuert?
Die steuerliche Behandlung hängt unter anderem davon ab, ob das Kapital als lebenslange Rente oder als Kapital ausgezahlt wird.
Bei einer lebenslangen privaten Rentenzahlung wird grundsätzlich nur der Ertragsanteil besteuert. Bei einer Kapitalauszahlung können unter bestimmten Voraussetzungen steuerliche Vergünstigungen greifen.
Die genaue steuerliche Behandlung sollte immer anhand des konkreten Vertrags und der persönlichen Situation geprüft werden.
Was sind die Vorteile einer privaten Rentenversicherung?
Ein wesentlicher Vorteil ist die Möglichkeit, aus angespartem Kapital eine lebenslange zusätzliche Rente zu erhalten.
Weitere mögliche Vorteile sind:
- langfristiger Vermögensaufbau
- flexible Anlagekonzepte
- Möglichkeit von Garantien
- fondsgebundene Anlage mit Renditechancen
- Absicherung des Langlebigkeitsrisikos
Welche Vorteile tatsächlich entstehen, hängt stark vom gewählten Tarif ab.
Sind Immobilien eine Möglichkeit zur Altersvorsorge?
Ja. Eine Immobilie kann ein Bestandteil der privaten Altersvorsorge sein.
Eine vermietete Immobilie kann beispielsweise durch Mieteinnahmen laufende Einnahmen generieren und langfristig Vermögen aufbauen. Gleichzeitig entstehen jedoch Kosten und Risiken, beispielsweise durch Finanzierung, Instandhaltung, Leerstand oder Veränderungen am Immobilienmarkt.
Eine Immobilie sollte daher als langfristige Kapitalanlage betrachtet werden.
Was ist eine Immobilie als Kapitalanlage?
Bei einer Immobilie als Kapitalanlage wird eine Immobilie beispielsweise gekauft und vermietet. Die Mieteinnahmen können zur Finanzierung und Tilgung beitragen.
Nach vollständiger oder weitgehender Tilgung kann die Immobilie zusätzliche Einnahmen im Ruhestand generieren.
Neben den möglichen Erträgen sollten jedoch Kaufpreis, Finanzierung, Zinsen, laufende Kosten, Instandhaltung, Steuern und mögliche Leerstände berücksichtigt werden.
Was ist ein Mietpool bei einer Kapitalanlage-Immobilie?
Bei einem Mietpool werden die Mieteinnahmen mehrerer Wohnungen beziehungsweise Eigentümer in einem gemeinsamen Pool gesammelt.
Die Einnahmen werden anschließend nach den vereinbarten Regelungen verteilt. Dadurch können sich Auswirkungen einzelner Leerstände auf den jeweiligen Eigentümer reduzieren.
Die konkrete Ausgestaltung eines Mietpools sollte vor dem Kauf genau geprüft werden.
Welche private Altersvorsorge ist die beste?
Eine pauschal beste Lösung gibt es nicht. Die passende Altersvorsorge hängt von der persönlichen Situation ab.
Dabei können unter anderem folgende Fragen entscheidend sein:
- Wie alt sind Sie?
- Wie hoch ist Ihr Einkommen?
- Sind Sie angestellt oder selbstständig?
- Wie hoch ist Ihre aktuelle gesetzliche Rentenansprüche?
- Haben Sie eine Familie oder Kinder?
- Wie viel können Sie monatlich sparen?
- Wie lange soll das Geld angelegt werden?
- Welche Schwankungen können Sie akzeptieren?
- Benötigen Sie Garantien?
- Wie wichtig ist Ihnen eine lebenslange Rentenzahlung?
Oft kann auch eine Kombination verschiedener Vorsorgebausteine sinnvoll sein.
Sollte ich mehrere Formen der Altersvorsorge kombinieren?
Eine Kombination verschiedener Vorsorgeformen kann dazu beitragen, unterschiedliche Ziele miteinander zu verbinden.
Beispielsweise können eine betriebliche Altersvorsorge und eine Basis-Rente steuerliche Vorteile nutzen, während eine private Rentenversicherung eine lebenslange Rentenzahlung ermöglichen kann. Kapitalmarktanlagen oder Immobilien können weitere Bausteine des Vermögensaufbaus darstellen.
Welche Kombination sinnvoll ist, sollte individuell geprüft werden.
Wie hoch ist meine Rentenlücke?
Die Rentenlücke ist die Differenz zwischen dem Einkommen, das Sie im Ruhestand benötigen, und den voraussichtlich verfügbaren Einkünften, insbesondere aus der gesetzlichen Rente und bereits bestehenden Vorsorgeverträgen.
Für eine realistische Berechnung sollten unter anderem Ihre bisher erworbenen Rentenansprüche, Ihr gewünschtes Einkommen im Alter, die geplante Rentenzeit und Ihre bestehende private und betriebliche Altersvorsorge berücksichtigt werden.
Wann sollte ich mit der privaten Altersvorsorge beginnen?
Grundsätzlich gilt: Je früher mit dem langfristigen Vermögensaufbau begonnen wird, desto länger kann das Kapital vom Zinseszinseffekt profitieren.
Auch mit einem späteren Einstieg kann zusätzliche Altersvorsorge sinnvoll sein. Dann kann jedoch unter Umständen eine höhere monatliche Sparleistung erforderlich sein, um ein bestimmtes Vorsorgeziel zu erreichen.
Wie viel sollte ich monatlich für die Altersvorsorge sparen?
Eine pauschale Summe gibt es nicht. Die erforderliche Sparrate hängt unter anderem von Alter, Einkommen, gewünschtem Ruhestandseinkommen, bestehender Altersvorsorge und Anlagezeitraum ab.
Sinnvoll ist zunächst, die persönliche Rentenlücke zu berechnen und anschließend zu prüfen, mit welchen Vorsorgebausteinen diese geschlossen werden kann.
Warum sollte ich meine Altersvorsorge regelmäßig überprüfen?
Einkommen, Familienstand, berufliche Situation und finanzielle Möglichkeiten können sich im Laufe des Lebens verändern.
Deshalb sollte regelmäßig geprüft werden:
- Wie hoch ist meine aktuelle Rentenlücke?
- Wie entwickeln sich meine bestehenden Verträge?
- Nutze ich mögliche Arbeitgeberzuschüsse?
- Sind meine Sparraten noch passend?
- Wie hoch sind die Kosten meiner Verträge?
- Passt meine Anlagestrategie noch zu meinem Anlagehorizont?
- Habe ich meine Altersvorsorge ausreichend diversifiziert?
Eine regelmäßige Überprüfung kann dabei helfen, die Altersvorsorge an veränderte Lebensumstände anzupassen.
Wie kann ich meine persönliche Altersvorsorge planen?
Am Anfang sollte eine Bestandsaufnahme stehen: Welche gesetzlichen Rentenansprüche, betrieblichen Altersvorsorgeverträge, privaten Rentenversicherungen, Kapitalanlagen oder Immobilien bestehen bereits?
Anschließend kann die persönliche Rentenlücke berechnet und geprüft werden, welche zusätzlichen Vorsorgebausteine zu den eigenen Zielen passen.
Dabei sollten nicht nur Renditechancen, sondern auch Kosten, Steuern, Garantien, Flexibilität und das persönliche Risiko berücksichtigt werden.
Ansprechpartner
Lucas Lamar
Spezialist private Altersvorsorge
Experte für private Altersvorsorge (DVA)