
Gewerbeversicherung - schützen Sie das, was Sie erarbeitet haben
Ob Handwerksbetrieb, Friseursalon oder Online-Shop: Ein einziger Schaden kann ein Unternehmen in Existenznot bringen. Ein Brand im Lager, ein Kunde, der sich auf Ihrem Gelände verletzt, oder ein Hackerangriff, der den Betrieb tagelang lahmlegt. Eine passende Gewerbeversicherung schützt Sie vor genau diesen Risiken.
Als unabhängiger Versicherungsmakler vergleichen wir für Sie die Angebote vieler Gesellschaften und stellen einen Schutz zusammen, der zu Ihrem Betrieb passt, statt Standardpakete von der Stange.
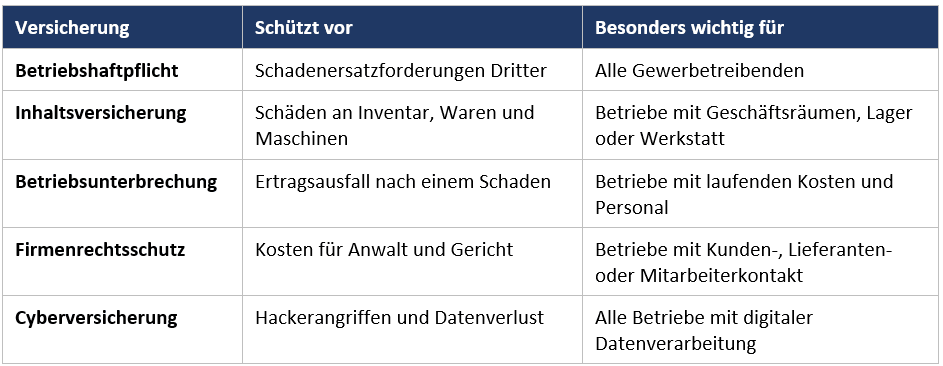
Die Gewerbeversicherung im Überblick
Für welche Gewerbe ist eine Gewerbeversicherung sinnvoll?
Grundsätzlich für jedes Unternehmen. Der konkrete Bedarf unterscheidet sich aber je nach Branche. Typische Betriebe, die wir betreuen:
- Handwerk: Elektriker, Maler, Dachdecker, Tischler, Heizung/Sanitär, Kfz-Werkstätten
- Einzelhandel und Onlinehandel: Ladengeschäfte, Boutiquen, Online-Shops
- Gastronomie und Hotellerie: Restaurants, Cafés, Bars, Pensionen
- Dienstleister und Beratung: Steuerberater, Agenturen, IT-Dienstleister, Berater, Coaches
- Körpernahe Berufe: Friseure, Kosmetikstudios, Physiotherapeuten, Fitnessstudios
- Büro und Verwaltung: Immobilienverwalter, Makler, Hausverwaltungen
- Bau und Handel: Bauunternehmen, Großhändler, Logistik und Transport
- Ärzte und Zahnärzte
Betriebshaftpflichtversicherung: der wichtigste Basisschutz
Wer im Geschäftsbetrieb einem anderen einen Schaden zufügt, haftet dafür, und zwar mit dem gesamten Firmenvermögen. Die Betriebshaftpflichtversicherung prüft die Forderung, wehrt unberechtigte Ansprüche ab und zahlt bei berechtigten Ansprüchen.
Abgesichert sind:
- Personenschäden: Ein Kunde stürzt in Ihrem Laden und verletzt sich
- Sachschäden: Ein Handwerker beschädigt beim Kunden den Parkettboden
- Vermögensschäden: Ein Fehler in Ihrer Beratung verursacht einen finanziellen Verlust
Für einige Berufsgruppen ist eine Haftpflichtversicherung sogar vorgeschrieben. Für alle anderen gilt: Sie ist die Versicherung, auf die Sie am wenigsten verzichten sollten.
Inhaltsversicherung: Schutz für Ihr Betriebsvermögen
Waren, Maschinen, Büroausstattung, Werkzeuge: Das alles steckt Geld und oft jahrelange Aufbauarbeit. Die Inhaltsversicherung (auch Geschäftsinhaltsversicherung) ersetzt Ihr Betriebsinventar nach einem Schaden.
Typische Schadenursachen sind:
- Feuer, Blitzschlag, Explosion
- Einbruchdiebstahl und Vandalismus
- Leitungswasser
- Sturm und Hagel
- auf Wunsch zusätzlich Elementarschäden wie Überschwemmung oder Starkregen
Unser Tipp: Achten Sie auf eine ausreichende Versicherungssumme. Ist sie zu niedrig, droht eine Unterversicherung, und im Schadenfall wird die Leistung gekürzt.
Betriebsunterbrechungsversicherung: wenn der Betrieb stillsteht
Nach einem Brand ist nicht nur das Inventar weg, auch der Umsatz bleibt aus. Gehälter, Miete und Kredite laufen aber weiter. Genau hier greift die Betriebsunterbrechungsversicherung (auch Ertragsausfallversicherung).
Sie ersetzt für die vereinbarte Haftzeit unter anderem:
- den entgangenen Gewinn
- fortlaufende Kosten wie Miete, Leasing und Löhne
- Mehrkosten, etwa für Ausweichräume oder Ersatzmaschinen
Viele Unternehmen unterschätzen diesen Baustein. Dabei ist der Ertragsausfall nach einem Großschaden oft teurer als der Sachschaden selbst.
Firmenrechtsschutz: Recht haben und Recht bekommen
Streit mit Kunden um offene Rechnungen, Auseinandersetzungen mit Mitarbeitern, Ärger mit Vermietern oder Behörden: Ein Prozess kann schnell vierstellige Kosten verursachen, auch wenn Sie im Recht sind. Der Firmenrechtsschutz übernimmt je nach Tarif:
- Anwalts- und Gerichtskosten
- Kosten für Gutachter und Zeugen
- Rechtsschutz im Arbeitsrecht, Vertragsrecht und Verkehrsrecht
- eine telefonische Erstberatung durch einen Anwalt
Cyberversicherung: Schutz im digitalen Zeitalter
Fast jedes Unternehmen arbeitet heute mit Kundendaten, E-Mail und Online-Zahlungen. Damit wächst auch das Risiko durch Ransomware, Phishing und Datenlecks. Die Cyberversicherung hilft im Ernstfall schnell und umfassend:
- IT-Forensiker und Krisenmanager, die den Angriff eindämmen
- Wiederherstellung von Daten und Systemen
- Ersatz des Ertragsausfalls durch den IT-Stillstand
- Unterstützung bei Meldepflichten nach der DSGVO
- Abwehr von Schadenersatzforderungen betroffener Kunden
Kleine und mittlere Betriebe sind kein Randziel: Angreifer setzen gerade auf Unternehmen mit schwächerem Schutz.
FAQ Gewerbeversicherung
Was kostet eine Gewerbeversicherung?
Das hängt von Branche, Umsatz, Mitarbeiterzahl, Versicherungssummen und gewünschten Bausteinen ab. Eine Betriebshaftpflicht für kleine Betriebe ist oft schon günstig zu haben. Ein genauer Preis lässt sich erst nach einem individuellen Vergleich nennen.
Welche Gewerbeversicherung ist Pflicht?
Eine allgemeine Pflicht für alle Betriebe gibt es nicht. Für bestimmte Berufe, etwa einige Heil- und Beratungsberufe, ist eine Berufshaftpflicht vorgeschrieben. Zudem verlangen Auftraggeber oder Vermieter häufig einen Haftpflichtnachweis. Unabhängig davon empfehlen wir die Betriebshaftpflicht jedem Gewerbetreibenden.
Gibt es die Gewerbeversicherung als Paket?
Ja. Viele Versicherer bieten Kombi-Policen an, die Haftpflicht, Inhalt und weitere Bausteine bündeln. Wir prüfen, ob ein Paket oder eine Einzellösung für Sie sinnvoller ist.
Brauche ich als Selbstständiger oder Freiberufler eine Gewerbeversicherung?
In der Regel ja. Auch ohne Mitarbeiter und Büro können Haftungsrisiken und Cybergefahren entstehen. Welche Bausteine für Sie wichtig sind, hängt von Ihrer Tätigkeit ab.
Ist die Gewerbeversicherung steuerlich absetzbar?
Beiträge zu betrieblichen Versicherungen sind in der Regel Betriebsausgaben und mindern damit den steuerpflichtigen Gewinn. Die genaue Behandlung klären Sie am besten mit Ihrem Steuerberater.
Was ist der Vorteil eines Versicherungsmaklers?
Wir sind nicht an eine Gesellschaft gebunden, sondern vergleichen den Markt für Sie, stehen im Schadenfall an Ihrer Seite und überprüfen Ihren Schutz regelmäßig, wenn sich Ihr Betrieb verändert.