
Warum die Wohngebäudeversicherung so wichtig ist
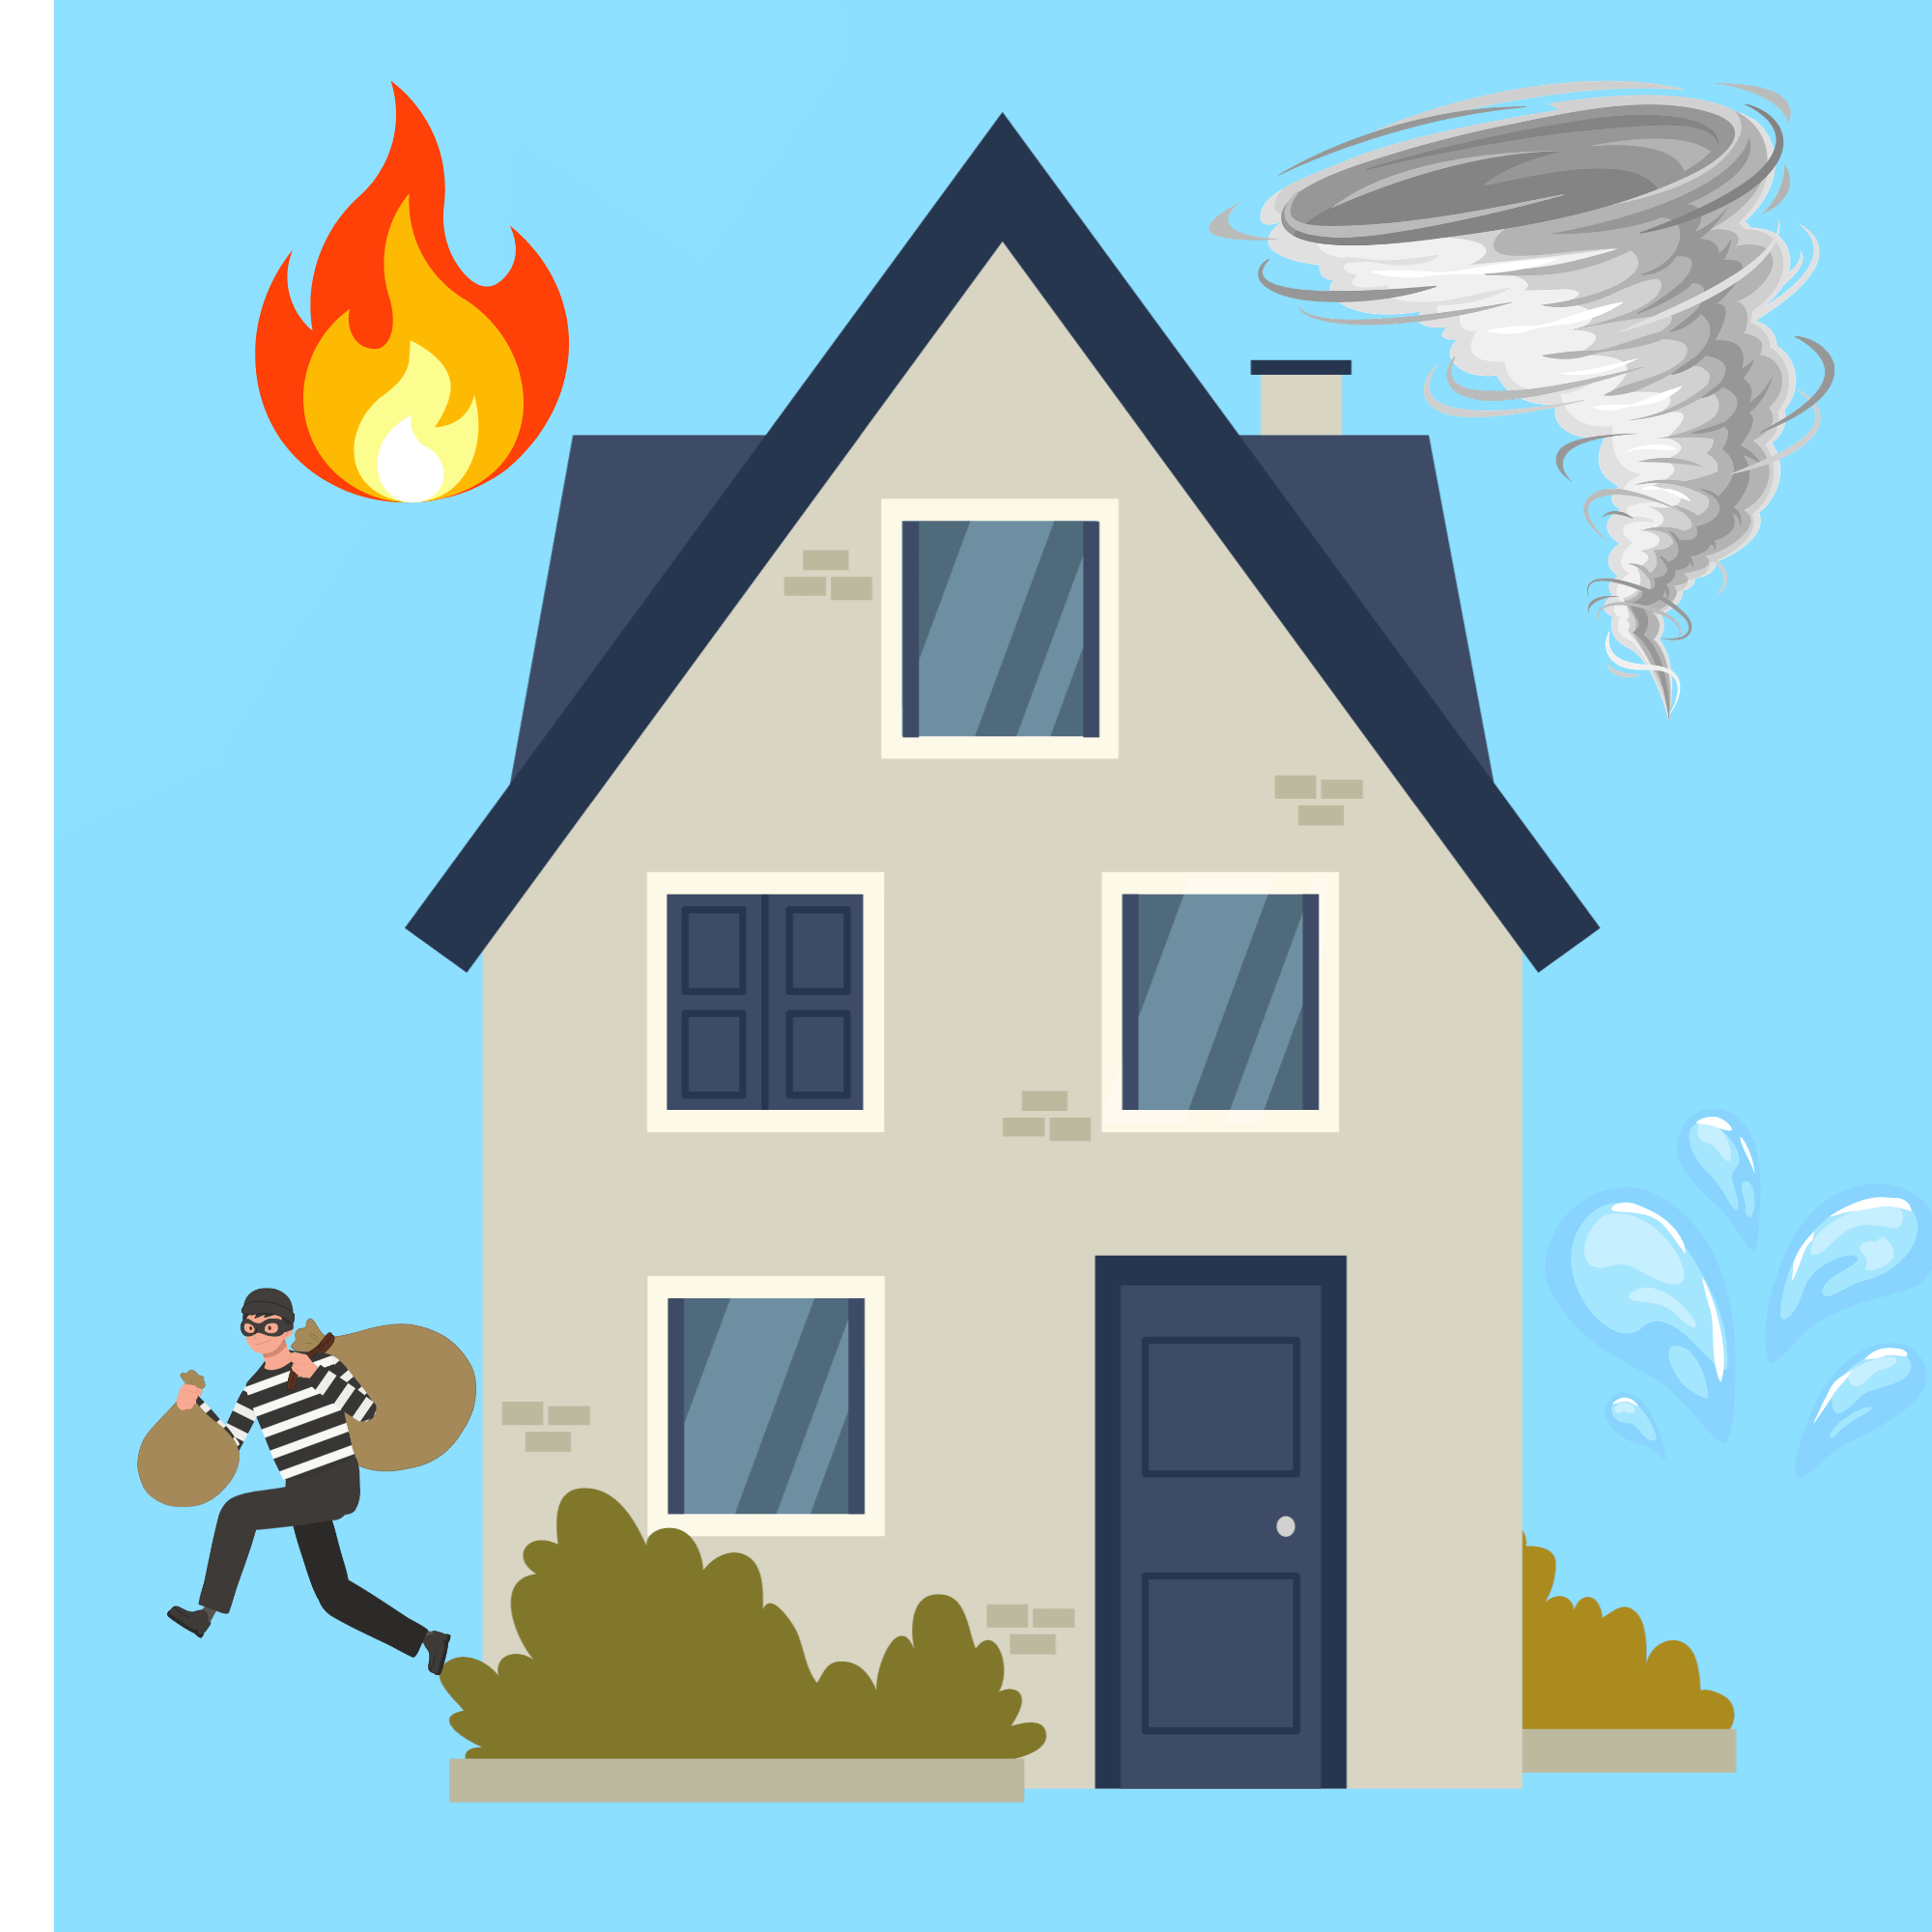
Das eigene Haus ist für die meisten Eigentümer die größte Anschaffung ihres Lebens. Schäden durch Feuer, Leitungswasser, Sturm oder Naturgefahren können schnell enorme Kosten verursachen.
Eine Wohngebäudeversicherung schützt das Gebäude vor den finanziellen Folgen solcher Schäden. Entscheidend ist jedoch nicht nur, ob eine Versicherung besteht, sondern wie gut der Vertrag gestaltet ist.
Das Wichtigste auf einen Blick
- Schutz vor hohen Schäden: z. B. durch Feuer, Leitungswasser, Sturm und Hagel
- Elementarschäden absicherbar: z. B. Überschwemmung, Starkregen, Erdrutsch oder Schneedruck
- Unterversicherung vermeiden: Die Versicherungssumme muss zum tatsächlichen Gebäudewert passen
- Gebäude richtig angeben: Wohnfläche, Nebengebäude, Ausstattung und weitere Merkmale müssen korrekt erfasst sein
- Zusatzleistungen beachten: z. B. Hotelkosten, Mietausfall, Aufräum- und Abbruchkosten
- Regelmäßig vergleichen: Bestehende Verträge sind nicht automatisch leistungsstark oder günstig
Eine Wohngebäudeversicherung zu haben bedeutet nicht automatisch, richtig versichert zu sein
Viele Eigentümer besitzen zwar eine Wohngebäudeversicherung, sind im Schadenfall aber trotzdem nicht ausreichend geschützt. Häufig fehlen beispielsweise Elementarschäden, die Versicherungssumme ist nicht mehr aktuell oder wichtige Gebäudebestandteile wurden nicht berücksichtigt.
Auch falsche oder unvollständige Angaben bei Antragstellung können im Schadenfall zu Problemen führen.
Ein regelmäßiger Vergleich ist daher sinnvoll. Durch einen marktbreiten Vergleich können je nach Ausgangssituation bessere Leistungen und gleichzeitig günstigere Beiträge gefunden werden.
⚠️Vorschäden? Wir finden fast immer Versicherungsschutz - auch wenn der Versicherer gekündigt hat. Kicken Sie hier, für mehr Informationen. ⚠️
Was ist durch die Wohngebäudeversicherung versichert?
Die Wohngebäudeversicherung schützt grundsätzlich das Gebäude und fest mit ihm verbundene Bestandteile.
Dazu können beispielsweise gehören:
- Wohngebäude
- Garagen und Carports
- Gartenhäuser und Geräteschuppen
- fest eingebaute Küchen und Schränke
- Heizungs-, Sanitär- und elektrische Anlagen
- weitere fest mit dem Gebäude verbundene Einrichtungen
Welche Bestandteile tatsächlich mitversichert sind, hängt vom jeweiligen Tarif ab.
Gebäudezubehör und Außenanlagen
Je nach Tarif kann auch Gebäudezubehör mitversichert sein, das der Nutzung oder Instandhaltung des Gebäudes dient. Dazu gehören beispielsweise:
- Markisen
- Alarmanlagen
- Blumenkästen
- Brennholz
- Werkzeuge
- Rundfunkantennen
Für Gartenanlagen, Swimmingpools oder Wasseraufbereitungsanlagen gelten häufig besondere Bedingungen. Hier sollte geprüft werden, ob diese mitversichert werden können.
Welche Schäden sind versichert?
Zum klassischen Versicherungsschutz gehören insbesondere:
- Feuer und Explosion
- Leitungswasser, beispielsweise durch Rohrbruch
- Sturm und Hagel
- Blitzschlag
Je nach Tarif können weitere Gefahren eingeschlossen werden.
Elementarschäden: Schutz vor Naturgefahren
Naturereignisse wie Überschwemmungen oder Starkregen sind nicht automatisch Bestandteil des klassischen Versicherungsschutzes. Hierfür ist in der Regel eine zusätzliche Elementarschadenversicherung erforderlich.
Dazu können unter anderem gehören:
- Überschwemmung
- Starkregen
- Rückstau
- Erdbeben
- Erdsenkung oder Erdrutsch
- Lawinen
- Schneedruck
- Sturmfluten
Wie teuer dieser Zusatzschutz ist, hängt unter anderem von der regionalen Gefährdung des Grundstücks ab.
Welche zusätzlichen Kosten können übernommen werden?
Eine gute Wohngebäudeversicherung übernimmt je nach Tarif nicht nur die Reparatur des Gebäudes. Möglich sind beispielsweise auch:
- Aufräum- und Abbrucharbeiten
- Hotelkosten bei Unbewohnbarkeit
- Mietausfall bei vermieteten Räumen
- Transport- und Lagerkosten
- Sachverständigenkosten
- Rückreisekosten aus dem Urlaub
- Kosten für die Entfernung von Graffiti
- teilweise Kosten für Rohrverstopfungen
Welche Leistungen enthalten sind, hängt immer von den jeweiligen Versicherungsbedingungen ab.
Die richtige Versicherungssumme
Die Versicherungssumme muss zum tatsächlichen Wert des Gebäudes passen. Ist sie zu niedrig, besteht das Risiko einer Unterversicherung.
Beispiel
Das Gebäude ist 300.000 € wert, wurde aber nur mit 150.000 € versichert.
→ 50 % Unterversicherung
Bei einem Schaden von 30.000 € könnte die Entschädigung in diesem vereinfachten Beispiel auf 15.000 € gekürzt werden.
Unterversicherungsverzicht
Viele moderne Tarife bieten einen Unterversicherungsverzicht. Dieser kann beispielsweise über eine gleitende Neuwertversicherung erreicht werden.
Dabei wird die Versicherungssumme regelmäßig an die Entwicklung der Baukosten angepasst. Voraussetzung ist in der Regel, dass die Angaben zum Gebäude korrekt sind.
Das Wohnflächenmodell
Einige Versicherer berechnen den Versicherungsschutz alternativ anhand der Wohnfläche sowie Bauart und Ausstattung des Gebäudes. Auch hier kann ein Unterversicherungsverzicht vorgesehen sein.
Eigentümerwechsel: Was passiert mit der Versicherung?
Beim Verkauf einer Immobilie geht die bestehende Wohngebäudeversicherung grundsätzlich auf den neuen Eigentümer über. Der Käufer kann den Vertrag unter bestimmten Voraussetzungen nach dem Eigentumsübergang kündigen.
Für Käufer lohnt es sich daher, den bestehenden Versicherungsschutz zunächst zu prüfen, bevor vorschnell gekündigt wird.
Warum ein regelmäßiger Vergleich sinnvoll ist
Eine Immobilie und ihre Nutzung können sich im Laufe der Jahre verändern. Gleichzeitig entwickeln Versicherer ihre Tarife weiter.
Daher sollte regelmäßig geprüft werden:
- Ist die Versicherungssumme noch ausreichend?
- Sind alle Gebäudeteile korrekt angegeben?
- Sind Elementarschäden abgesichert?
- Sind wichtige Zusatzleistungen enthalten?
- Gibt es leistungsstärkere Tarife?
- Ist der Beitrag noch marktgerecht?
Unser Tipp für Hausbesitzer
Eine Wohngebäudeversicherung sollte nicht einfach nur bestehen – sie sollte zum Gebäude, zum Standort und zum individuellen Bedarf passen.
Wir prüfen Ihren bestehenden Vertrag, vergleichen den Versicherungsschutz marktweit und zeigen Ihnen transparent, wo Versicherungslücken bestehen, welche Leistungen verbessert werden können und ob sich der Beitrag reduzieren lässt.
FAQ zur Wohngebäudeversicherung
Was ist eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung schützt Eigentümer vor den finanziellen Folgen verschiedener Schäden am Gebäude. Dazu gehören je nach Tarif insbesondere Schäden durch Feuer, Leitungswasser, Sturm und Hagel.
Versichert werden grundsätzlich das Gebäude und fest mit ihm verbundene Bestandteile. Welche Leistungen genau enthalten sind, hängt vom jeweiligen Tarif ab.
Warum ist eine Wohngebäudeversicherung wichtig?
Das eigene Haus ist für viele Menschen eine der größten finanziellen Investitionen ihres Lebens. Ein größerer Brand, ein Leitungswasserschaden oder ein schwerer Sturm kann schnell Kosten von mehreren zehntausend oder sogar hunderttausend Euro verursachen.
Eine Wohngebäudeversicherung übernimmt je nach Vertrag die Kosten für die Wiederherstellung oder Reparatur des beschädigten Gebäudes und kann zusätzlich weitere Kosten abdecken.
Was ist bei einer Wohngebäudeversicherung versichert?
Zum versicherten Gebäude können je nach Tarif unter anderem gehören:
- das Wohngebäude
- Garagen und Carports
- Gartenhäuser und Geräteschuppen
- fest eingebaute Küchen und Schränke
- Heizungsanlagen
- Sanitäranlagen
- elektrische Installationen
- weitere fest mit dem Gebäude verbundene Bestandteile
Welche Gebäudebestandteile tatsächlich versichert sind, sollte anhand der jeweiligen Versicherungsbedingungen geprüft werden.
Welche Schäden übernimmt die Wohngebäudeversicherung?
Zum klassischen Versicherungsschutz gehören insbesondere:
- Feuer
- Explosion
- Blitzschlag
- Leitungswasser
- Sturm
- Hagel
- Allgefahren
Je nach Tarif können zusätzliche Gefahren und Leistungen eingeschlossen werden.
Sind Überschwemmung und Starkregen in der Wohngebäudeversicherung versichert?
Nicht automatisch. Schäden durch Starkregen, Überschwemmung und andere Naturgefahren sind im klassischen Versicherungsschutz häufig nicht enthalten.
Dafür wird in der Regel eine zusätzliche Elementarschadenversicherung benötigt.
Je nach Tarif können beispielsweise folgende Naturgefahren versichert werden:
- Überschwemmung
- Starkregen
- Rückstau
- Erdbeben
- Erdsenkung
- Erdrutsch
- Lawinen
- Schneedruck
- Sturmflut
Gerade aufgrund zunehmender Starkregenereignisse kann es sinnvoll sein, den bestehenden Versicherungsschutz auf Elementarschäden zu überprüfen.
Was sind Elementarschäden?
Elementarschäden sind Schäden, die durch bestimmte Naturereignisse verursacht werden. Dazu gehören beispielsweise Überschwemmungen, Starkregen, Erdbeben, Erdsenkung, Erdrutsch oder Schneedruck.
Diese Gefahren müssen häufig zusätzlich zur klassischen Wohngebäudeversicherung abgesichert werden.
Was passiert bei einem Leitungswasserschaden?
Ein Rohrbruch oder eine andere versicherte Leitungswasserbeschädigung kann erhebliche Schäden am Gebäude verursachen. Je nach Tarif können beispielsweise die Kosten für die Reparatur des Gebäudes, Trocknungsarbeiten und weitere notwendige Maßnahmen übernommen werden.
Welche Kosten übernommen werden, hängt von den Versicherungsbedingungen und der konkreten Schadenursache ab.
Sind Garagen und Carports mitversichert?
Garagen, Carports, Gartenhäuser und andere Nebengebäude können grundsätzlich mitversichert werden. Sie müssen jedoch häufig korrekt im Versicherungsvertrag angegeben werden.
Deshalb sollte bei Abschluss oder Überprüfung einer Wohngebäudeversicherung kontrolliert werden, ob sämtliche vorhandenen Nebengebäude berücksichtigt wurden.
Sind Gartenhäuser und Geräteschuppen versichert?
Das hängt vom jeweiligen Tarif ab. Gartenhäuser, Geräteschuppen und andere Nebengebäude können in vielen Tarifen mitversichert werden, müssen aber teilweise ausdrücklich angegeben werden.
Eine genaue Prüfung des Vertrags ist daher wichtig.
Sind fest eingebaute Küchen und Schränke versichert?
Fest mit dem Gebäude verbundene Bestandteile können grundsätzlich Bestandteil der Wohngebäudeversicherung sein. Dazu können beispielsweise fest eingebaute Küchen oder Schränke gehören.
Entscheidend sind jedoch die Definitionen und Bedingungen des jeweiligen Versicherers.
Sind Außenanlagen wie Swimmingpools oder Gartenanlagen versichert?
Außenanlagen sind nicht automatisch in jedem Tarif vollständig versichert. Je nach Versicherung können beispielsweise Swimmingpools, Wasseraufbereitungsanlagen oder bestimmte Gartenanlagen zusätzlich abgesichert werden.
Hier lohnt sich eine individuelle Prüfung, insbesondere bei hochwertigen Außenanlagen.
Welche zusätzlichen Kosten übernimmt eine gute Wohngebäudeversicherung?
Je nach Tarif können neben den eigentlichen Reparaturkosten weitere Kosten übernommen werden. Dazu können beispielsweise gehören:
- Aufräum- und Abbruchkosten
- Hotelkosten bei Unbewohnbarkeit
- Mietausfall bei vermieteten Gebäuden
- Transport- und Lagerkosten
- Sachverständigenkosten
- Rückreisekosten aus dem Urlaub
- Kosten für die Entfernung von Graffiti
- teilweise Kosten für Rohrverstopfungen
Die konkreten Leistungen unterscheiden sich teilweise erheblich zwischen den Versicherern.
Was ist eine Unterversicherung?
Eine Unterversicherung liegt vor, wenn der tatsächliche Wert eines Gebäudes höher ist als die vereinbarte Versicherungssumme.
Beispiel: Ein Gebäude hat einen Versicherungswert von 300.000 Euro, wurde aber nur mit 150.000 Euro versichert. In diesem vereinfachten Beispiel besteht eine Unterversicherung von 50 Prozent.
Bei einem Schaden kann die Entschädigungsleistung entsprechend gekürzt werden.
Was ist ein Unterversicherungsverzicht?
Ein Unterversicherungsverzicht schützt Versicherte unter bestimmten Voraussetzungen davor, dass die Entschädigung wegen einer zu niedrig angesetzten Versicherungssumme gekürzt wird.
Voraussetzung ist beispielsweise häufig, dass die Angaben zum Gebäude korrekt und vollständig gemacht wurden.
Eine Möglichkeit ist die gleitende Neuwertversicherung, bei der die Versicherungssumme an die Entwicklung der Baukosten angepasst wird.
Wie wird die Versicherungssumme eines Hauses berechnet?
Die Versicherungssumme muss den tatsächlichen Wert des Gebäudes angemessen berücksichtigen.
Dabei können unter anderem folgende Faktoren eine Rolle spielen:
- Wohnfläche
- Bauart
- Ausstattung
- Nebengebäude
- besondere Gebäudeelemente
- technische Ausstattung
Viele Versicherer arbeiten inzwischen mit einem Wohnflächenmodell, bei dem unter anderem die Wohnfläche sowie Bauart und Ausstattung berücksichtigt werden.
Was passiert, wenn ich mein Haus verkaufe?
Beim Verkauf einer Immobilie geht die bestehende Wohngebäudeversicherung grundsätzlich auf den Käufer über.
Der Käufer kann den bestehenden Vertrag unter bestimmten Voraussetzungen nach dem Eigentumsübergang kündigen.
Für Käufer kann es deshalb sinnvoll sein, den vorhandenen Versicherungsschutz zunächst gründlich zu prüfen, bevor ein neuer Vertrag abgeschlossen wird.
Kann ich meine Wohngebäudeversicherung trotz Vorschäden wechseln?
Ja, ein Wechsel kann grundsätzlich auch bei bestehenden Vorschäden möglich sein. Allerdings kann die Suche nach einem neuen Versicherer bei mehreren oder größeren Vorschäden schwieriger werden.
Je nach Schadenverlauf können Versicherer beispielsweise einen höheren Beitrag verlangen, bestimmte Risiken ausschließen oder den Versicherungsschutz ablehnen.
Deshalb sollte vor einer Kündigung geprüft werden, ob und zu welchen Bedingungen ein neuer Versicherer den Versicherungsschutz übernimmt.
Bekomme ich eine Wohngebäudeversicherung trotz Vorschäden?
Auch bei Vorschäden kann Versicherungsschutz möglich sein. Entscheidend sind unter anderem Art, Anzahl, Höhe und Zeitpunkt der bisherigen Schäden.
Die Versicherer bewerten Vorschäden teilweise unterschiedlich. Deshalb kann ein marktweiter Vergleich sinnvoll sein.
Insbesondere bei mehreren Vorschäden sollte zunächst geprüft werden, welche Versicherer eine Absicherung anbieten, bevor der bestehende Vertrag gekündigt wird.
Warum sollte man die Wohngebäudeversicherung regelmäßig überprüfen?
Eine bestehende Wohngebäudeversicherung ist nicht automatisch dauerhaft passend. Das Gebäude, die Nutzung und die Versicherungsbedingungen können sich verändern.
Bei einer regelmäßigen Überprüfung sollte unter anderem kontrolliert werden:
- Ist die Versicherungssumme noch ausreichend?
- Sind alle Nebengebäude angegeben?
- Sind Umbauten und Modernisierungen berücksichtigt?
- Ist Elementarschutz eingeschlossen?
- Sind wichtige Zusatzleistungen enthalten?
- Gibt es Leistungslücken?
- Ist der Beitrag noch marktgerecht?
Wie finde ich die passende Wohngebäudeversicherung?
Welche Wohngebäudeversicherung geeignet ist, hängt unter anderem vom Gebäude, Standort, Wert, Ausstattung, bisherigen Schadenverlauf und gewünschten Leistungsumfang ab.
Ein reiner Preisvergleich reicht deshalb häufig nicht aus. Wichtig ist, auch die Versicherungsbedingungen und Leistungen miteinander zu vergleichen.
Ein marktweiter Vergleich kann dabei helfen, mögliche Versicherungslücken zu erkennen und verschiedene Tarife gegenüberzustellen.
Kann ich durch einen Wechsel der Wohngebäudeversicherung Geld sparen?
Ein Wechsel kann unter bestimmten Voraussetzungen zu einem günstigeren Beitrag führen. Entscheidend ist jedoch, dass der neue Tarif mindestens einen vergleichbaren oder möglichst besseren Versicherungsschutz bietet.
Deshalb sollte nicht ausschließlich der Beitrag betrachtet werden, sondern auch Leistungsumfang, Selbstbeteiligung, Elementarschutz, Versicherungssumme und wichtige Zusatzleistungen.
Was sollte ich bei einer Wohngebäudeversicherung besonders beachten?
Besonders wichtig sind unter anderem:
- ausreichende Versicherungssumme
- Unterversicherungsverzicht
- Schutz gegen Elementargefahren
- korrekte Angabe der Wohnfläche
- Berücksichtigung aller Nebengebäude
- ausreichender Schutz bei Leitungswasserschäden
- Sturm- und Hagelschutz
- wichtige Zusatzkosten
- Regelungen bei Vorschäden
Eine Wohngebäudeversicherung sollte immer zum konkreten Gebäude und Standort passen.
Ansprechpartner

Frank Trautmann
Spezialist Wohngebäudeversicherung